2025年脱硫脱硝减碳行业在政策驱动下快速发展,钢铁行业超低排放改造完成率达80%以上,燃煤电站新增装机容量约5000-5500万千瓦。环保装置运维成为新的增长点,相关市场规模预计超1200亿元,为2...
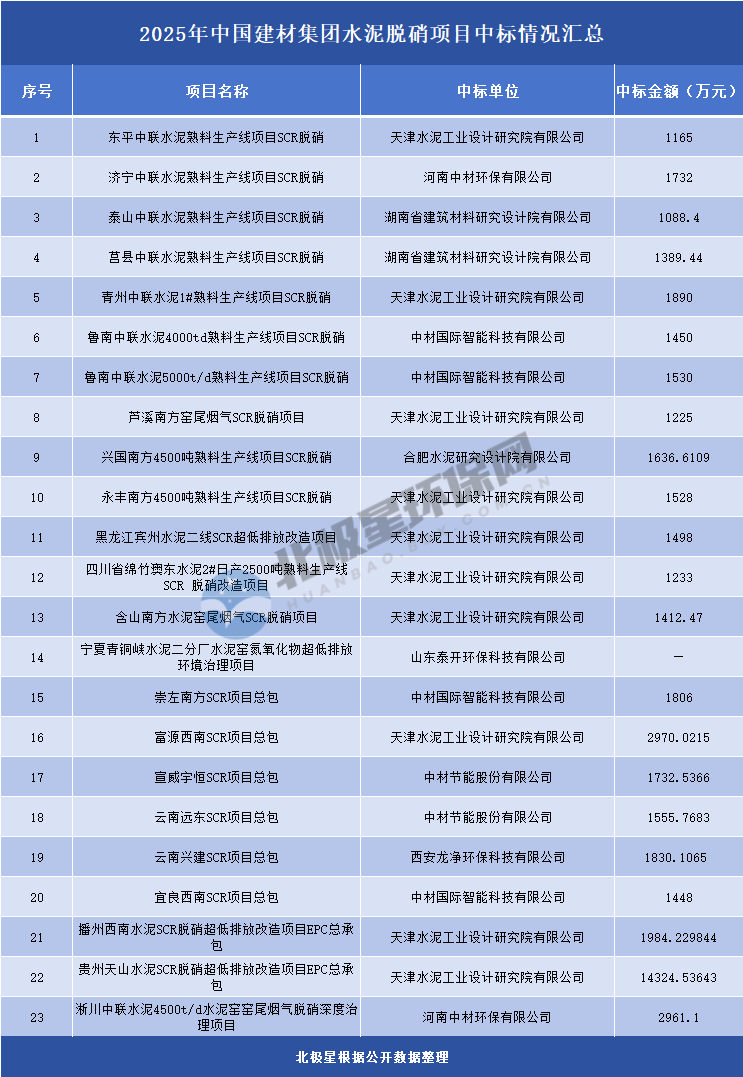
政策驱动下水泥行业脱硝市场集中爆发,中建材释放近5亿元订单,天津水泥院独揽六成市场份额。技术路线统一转向SCR工艺,EPC总承包模式成为主流,市场准入门槛显著提高,行业洗牌加速展开。
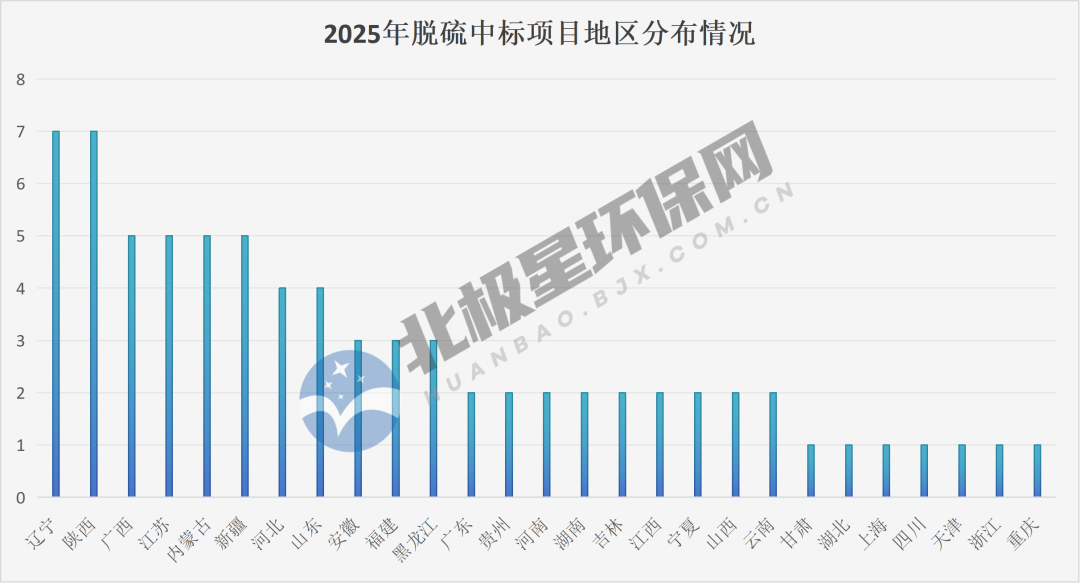
2025年脱硫行业累计中标项目76个,金额超33亿元,火电行业占60%主导地位。中西部与沿海地区同步发力,亿元级项目成主流,龙头企业竞争优势明显,市场正向系统解决方案和综合服务转型。
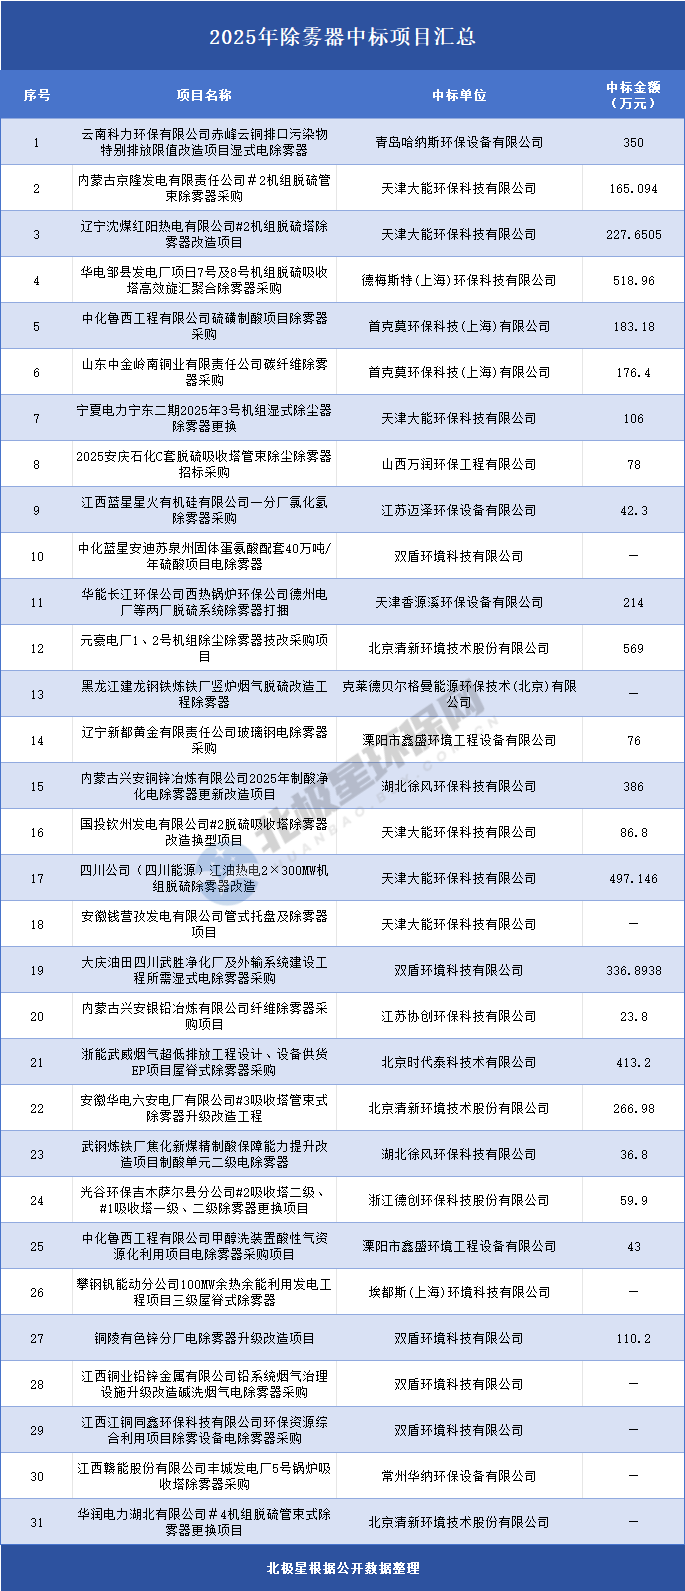
除雾器市场在环保政策推动下保持稳步增长,火电行业仍是主要需求来源,非电行业需求逐步提升。市场呈现多元化竞争格局,技术趋势向智能化和系统化发展,企业需通过技术创新和服务能力提升来获得竞争优势。
2025年环境监测行业在政策驱动下实现快速发展,监测网络覆盖六大介质,国产装备占据主导地位。但"天空地海"一体化监测协同不足,高端装备自主研发能力仍需提升,行业正向高质量发展阶段迈进。